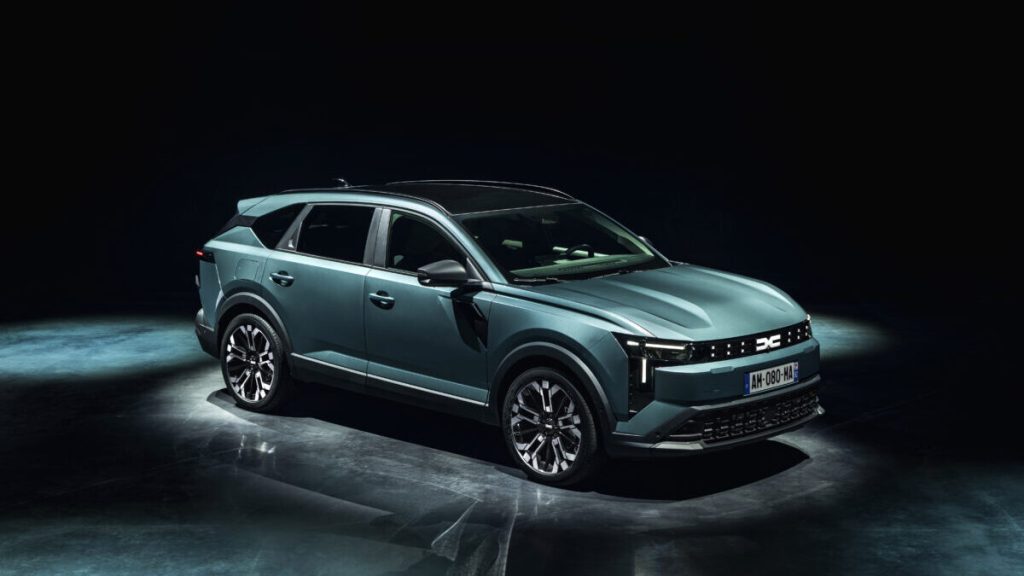
La vuelta de las vacaciones marca también el inicio de uno de los periodos de mayor actividad para la industria del automóvil. Las marcas afrontan los últimos meses del año con una agenda repleta de lanzamientos que refleja hasta qué punto el mercado está inmerso en una transformación acelerada. Nuevos eléctricos, híbridos y modelos con motores de combustión convivirán en los concesionarios, en un escenario en el que los fabricantes ya no pueden permitirse apostar por una única tecnología.
Y aquí aparece uno de los elementos más interesantes de esta recta final de 2026. Frente a la idea de que los fabricantes tradicionales han quedado rezagados ante la llegada de nuevos competidores, la oferta que llegará al mercado español durante los próximos meses demuestra que las marcas europeas mantienen una enorme capacidad industrial y tecnológica para renovar su gama y adaptarse a las nuevas demandas.
Stellantis será uno de los grupos que tendrá más novedades sobre el terreno. El consorcio franco-italiano afronta los próximos meses con una estrategia que combina productos de diferentes tecnologías y segmentos, desde el Fiat 600 con motor de gasolina hasta las nuevas propuestas de Leapmotor, DS y Lancia.
No se trata únicamente de llenar los concesionarios de novedades. La verdadera batalla está en ofrecer alternativas para un consumidor que todavía no ha abandonado los motores térmicos y que, al mismo tiempo, demanda cada vez más opciones electrificadas. Una realidad especialmente evidente en España, donde la transición hacia el coche eléctrico avanza, pero lo hace a un ritmo distinto al de otros mercados europeos.
El grupo Renault también encara un final de año especialmente intenso. Después de renovar buena parte de su oferta, la compañía reforzará su apuesta por el mercado español con nuevos productos de Dacia, una marca que se ha convertido en uno de los grandes activos comerciales del grupo gracias a una fórmula basada en precio, sencillez y funcionalidad.
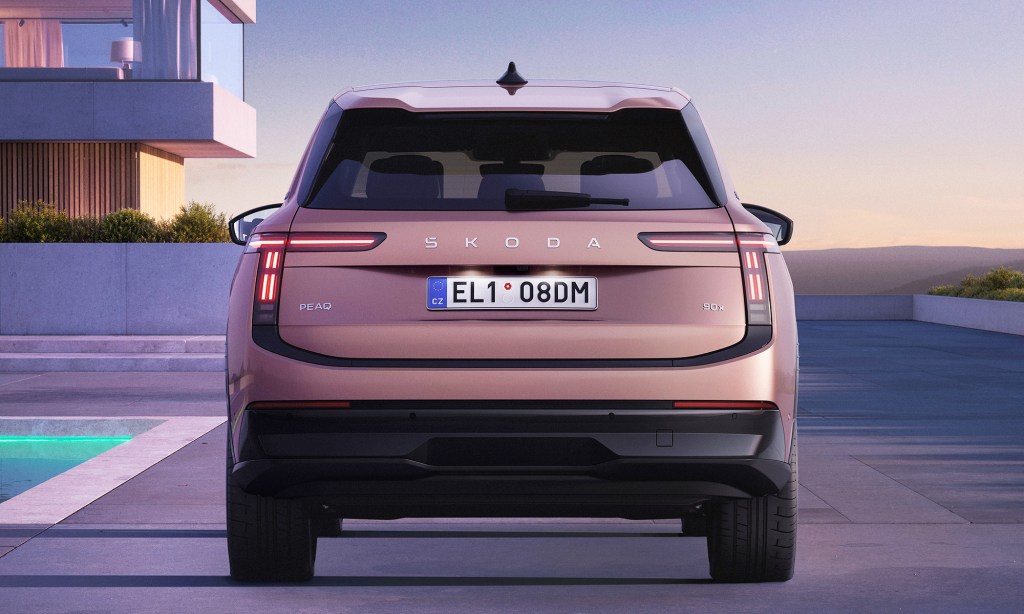
La ofensiva europea tendrá además un importante componente industrial español. Volkswagen y sus marcas preparan nuevos lanzamientos eléctricos vinculados a las fábricas de Pamplona y Barcelona, con modelos como el Skoda Peaq, el Volkswagen ID.Polo y el Cupra Raval. La electrificación no implica necesariamente perder industria en Europa; también puede convertirse en una oportunidad para mantener producción, empleo y conocimiento tecnológico en las plantas españolas.
La transformación del mercado también se está produciendo en las marcas premium, aunque con una lógica diferente. BMW continuará ampliando su oferta eléctrica mientras prepara la llegada de nuevas generaciones de modelos de alta gama, y Mercedes-Benz y Volvo incorporarán nuevas propuestas con autonomías cada vez mayores.
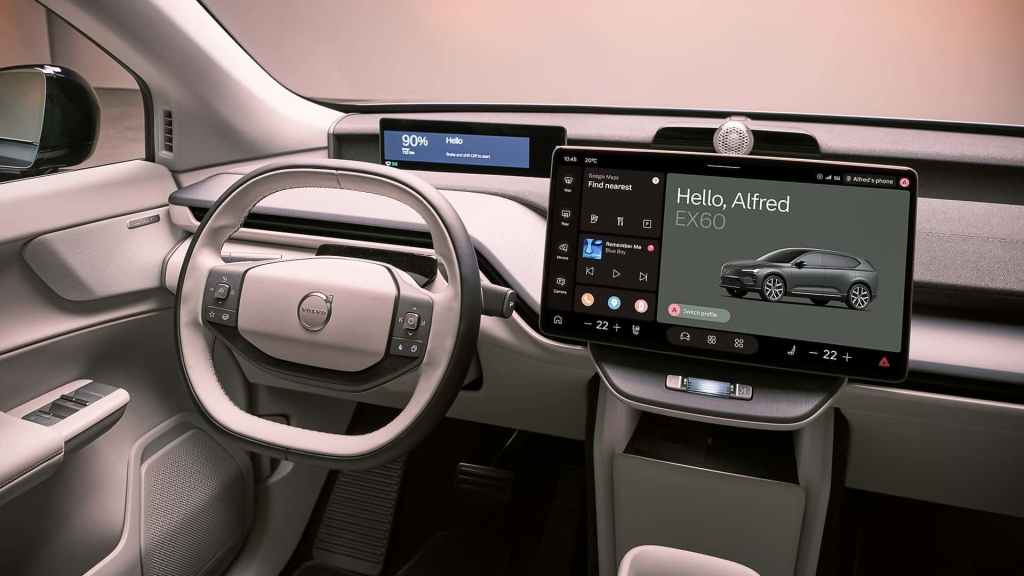
En este terreno, la autonomía se ha convertido en uno de los principales argumentos de venta del coche eléctrico. El Volvo EX60, con cifras anunciadas de hasta 810 kilómetros, o el nuevo Mercedes-Benz GLA eléctrico, con hasta 657 kilómetros, muestran la evolución que está experimentando una tecnología que hace apenas unos años todavía encontraba importantes limitaciones para los viajes de larga distancia.
Audi, por su parte, mantiene una estrategia que resulta especialmente significativa por combinar nuevas propuestas eléctricas con modelos de combustión de gran tamaño. El Q7 continúa apostando por el diésel V6 mientras la firma prepara la llegada del Q9 y recupera una denominación histórica con el A2 e-tron.
La coexistencia de tecnologías no es una anomalía, sino la fotografía real del mercado actual. Mientras el eléctrico gana terreno, los motores de combustión siguen teniendo demanda y los fabricantes tradicionales continúan desarrollándolos para mejorar eficiencia, prestaciones y emisiones.
La otra cara de esta transformación está en la creciente presencia de los fabricantes chinos. Su avance en España ya no puede considerarse una tendencia pasajera. Con una cuota que supera el 20% de las matriculaciones, las marcas procedentes de China se han convertido en un actor relevante del mercado español.
Chery continúa ampliando su presencia a través de Omoda y Jaecoo y prepara nuevas propuestas, mientras Geely refuerza su catálogo con modelos eléctricos como el E2, pensado especialmente para el entorno urbano. Dongfeng también amplía su oferta con nuevos SUV eléctricos e híbridos enchufables.
El caso de BYD resulta especialmente representativo. La compañía ha conseguido convertirse en la principal referencia china del mercado español y pretende consolidar esa posición con una gama cada vez más amplia. Ya no compite únicamente por precio: sus productos incorporan una estrategia tecnológica y comercial cada vez más sofisticada.
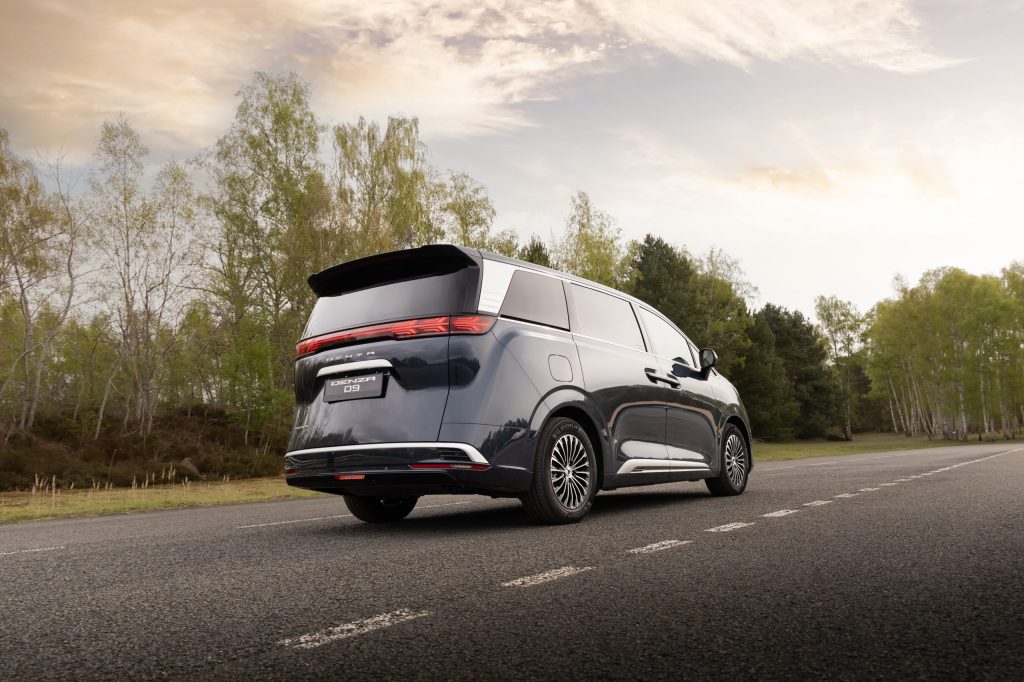
Su marca premium, Denza, representa precisamente ese siguiente paso. El D9 DM-i amplía la oferta de la compañía hacia un segmento de mayor tamaño y precio, con una propuesta híbrida enchufable que busca competir directamente en categorías tradicionalmente dominadas por fabricantes europeos.
A esta ofensiva se sumarán nuevos actores, como Galloper, que prepara su desembarco en España con una gama inicialmente formada por una pick-up y un todoterreno. La llegada de nuevos nombres confirma que la presión competitiva sobre las marcas tradicionales no va a desaparecer, sino que previsiblemente seguirá aumentando.
El último tramo de 2026 permitirá comprobar, por tanto, hasta qué punto está cambiando el equilibrio de fuerzas en el mercado español. Los fabricantes chinos llegan con precios competitivos, una rápida capacidad de renovación y una apuesta decidida por la electrificación. Pero enfrente encontrarán a unos fabricantes europeos que están acelerando sus lanzamientos, mantienen una enorme capacidad industrial y cuentan con décadas de experiencia en desarrollo, fabricación, distribución y posventa.
La clave estará probablemente en quién sea capaz de ofrecer al cliente la combinación más convincente entre precio, tecnología, calidad, autonomía y servicio. Y en esa batalla no existe todavía un ganador definitivo.
Porque el mercado que viene no será exclusivamente eléctrico, ni exclusivamente europeo, ni exclusivamente chino. Será un mercado mucho más abierto, competitivo y tecnológico, en el que convivirán diferentes sistemas de propulsión y en el que la capacidad de adaptación de cada fabricante será tan importante como el propio producto.
El último cuatrimestre del año será, en ese sentido, algo más que una sucesión de estrenos. Será una nueva prueba para una industria europea que está obligada a demostrar que puede competir en la nueva movilidad sin renunciar a su fortaleza industrial, al mismo tiempo que afronta la llegada de unos competidores chinos cada vez más preparados.


